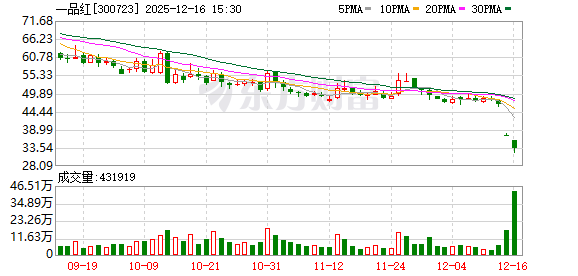
12月15日早盘,一品红的股价走势上演了戏剧性一幕:开盘即大幅下探,短短半小时内便触及20%跌停线,尽管盘中跌停板短暂松动,但很快被7768.65万元封单牢牢锁定,最终以37.32元/股报收,市值缩水至170亿元以下,创近半年新低。
这一异动发生在公司披露参股企业并购利好的次日,引发投资者对医药板块估值逻辑与创新药企业生存现状的激烈讨论。
“预告式BD交易年初被玩坏了,市场去除泡沫之后需要逐渐回归理性,对于不同品种的交易的估值预期也在调整。”华南某券商分析师向21世纪经济报道记者表示。
而12月15日晚间,一品红公告,公司拟以集中竞价交易方式回购股份。回购金额不低于1亿元且不超过2亿元;回购价格不超70.00元/股。资金来源为自有资金、自筹资金,回购期限为3个月内。12月16日早盘开盘,截至发稿仍现10%以上跌幅。
利好变利空?
此次股价异动的直接诱因,是12月14日晚间一品红发布的参股公司并购公告。公告显示,其参股的美国Arthrosi公司将被Sobi美国以9.5亿美元首付款及最高5.5亿美元里程碑付款收购,而一品红持有核心痛风新药AR882的中国市场全权益及全球生产供应优先权。从常规逻辑看,此类涉及核心管线的并购合作通常被视为利好,但市场却给出了相反反馈。
投资者的担忧主要集中在三个层面。其一,并购对价不及预期。有投资者在互动平台指出,Arthrosi作为AR882的合作研发方,此次收购总价上限约130亿元人民币,与同类创新药管线的交易估值存在差距,间接引发市场对AR882商业化前景的疑虑。
其二,短期业绩承压明确。尽管创新管线推进顺利,但一品红此前披露的2024年业绩预告显示,公司预计净亏损4.72亿至6.79亿元,较上年同期盈利1.85亿元大幅转亏,扣非后净利润同样亏损2.41亿至3.47亿元。
其三,资产减值与现金流压力。2024年公司需支付医保退款,并对收购华南疫苗形成的商誉计提1102.64万元减值,同时计提2500万至3500万元资产减值,非经常性损益影响额达-2.95亿元,短期现金流承压明显。
而也有分析人士向21世纪经济报道记者表示,市场的分歧主要在9.5亿美元的预期,但是痛风类药品与抗癌类药品的实际估值存在差异是必然的,且一品红此次并购仅主要针对海外市场。
创新药押注下企业的成长烦恼,成为下一个阶段一品红必须面对挑战。
作为聚焦"儿童药+慢病药"双核赛道的创新药企,一品红近年来持续加大研发投入,2024年研发费用占营收比例超22%,重点布局痛风、糖尿病等领域的10余个全球创新药。其中核心管线AR882已进入国内外Ⅲ期临床,获美国FDA快速通道资格,被视为具备BIC潜力的重磅品种,可填补口服小分子药物在痛风石治疗领域的空白。此外,口服小分子GLP-1受体激动剂等管线也在推进中美双报,创新布局堪称扎实。
但创新药研发的"高投入、长周期"特性,与短期经营压力形成了尖锐矛盾。一方面,新产能爬坡拖累盈利。公司联瑞生物医药智能制造基地尚处于产能释放初期,虽推动产品出货量增长,但规模效应未显现,导致营业收入与毛利率同步下滑。
另一方面,行业政策加剧短期阵痛。2024年医药行业医保谈判、集采扩围等政策持续深化,公司面临医保退款压力,传统产品盈利空间被压缩,而创新药尚未进入商业化回报期,形成"青黄不接"的局面。
值得注意的是,尽管政策短期带来压力,但长期仍利好创新药企。此前即有政策明确,对临床急需创新药实施"研审联动",缩短临床试验审评时限至30个工作日,并将符合条件的创新药纳入医保支付范围。一品红的创新布局与政策支持方向高度契合,但其短期业绩表现未能给市场足够信心。
医药板块估值逻辑生变
一品红的股价异动,折射出当前医药板块估值逻辑的深刻变化。过去依赖"创新概念"就能获得估值溢价的时代已渐趋落幕,投资者更看重"管线进展-商业化能力-业绩兑现"的传导确定性。
从行业层面看,2024年12月国家启动第五批高值医用耗材集采,涉及人工耳蜗、外周血管支架等品类,进一步强化了医药行业"降本增效"的政策导向。
在此背景下,市场对药企的盈利能力提出了更高要求,单纯依赖研发管线讲故事的企业难以获得资金青睐。对于一品红而言,其核心看点仍在于AR882等管线的临床进展能否超预期,以及智能制造基地能否快速实现盈亏平衡。
截至12月15日收盘,一品红跌停封单仍达208.16万股,成交额激增至6.3亿元,显示短期市场情绪仍偏谨慎。有机构分析师指出,此次股价调整或为短期情绪宣泄,但若后续AR882临床数据披露不及预期,或2025年业绩未能显现改善迹象,公司估值仍有下修压力。而若创新管线顺利推进并实现商业化突破,当前的业绩阵痛或将成为长期成长的铺垫。
在医药产业向高质量发展转型的关键期,本质上是创新药企业短期业绩与长期价值的一次激烈碰撞。对于投资者而言,如何在政策波动与技术突破中寻找平衡,将成为未来布局医药板块的核心命题。
创新药估值逻辑已经从“想象空间”逐渐转换到“价值兑现”,从“管线数量导向”到“临床价值与商业化潜力双轮驱动”的转型,投资者更关注临床进展确定性、商业化路径清晰度及现金流稳定性。
2024年港股18A及科创板未盈利Biotech企业平均市销率(PS)已从高峰期30倍回落至8–12倍,盈利药企PE普遍降至20–30倍,反映出市场对“盈利路径模糊”的零容忍。
另一方面,创新药临床I期至III期整体成功率仅12.3%,痛风新药III期成功率不足30%,投资者会对“未商业化管线”按成功概率折价,对“风险转移”与“确定收益”的权衡更趋谨慎。
此外,对于商业模式认可度也存在分化,具备自主研发平台、中美双报能力及临床数据优势的企业获估值溢价,而依赖授权引进、缺乏核心壁垒的企业易遭折价。
前述分析师向21世纪经济报道记者指出,此前一品红股价500%涨幅的核心支撑,是市场对参股公司Arthrosi核心产品AR882的“完整BD收益+长期销售分成”预期,这一预期对应了创新药管线“商业化后持续现金流”的估值逻辑。但收购公告发布后,市场误读为“出售股权=失去管线权益”,忽视了其保留的中国市场100%权益与全球优先供应权,短期将“长期权益价值”简化为“一次性股权收益”(约9亿元现金),导致管线估值大幅下修。
但长期来看,其估值仍需锚定新商业模式的验证:若能通过全球供应权实现稳定现金流,估值体系可从“研发型药企”转向“创新药核心制造商”,PE有望向30–40倍靠拢;若传统业务持续下滑且创新药权益变现不及预期,则当前估值仍需进一步与业绩匹配。
(文章来源:21世纪经济报道)
- 随机文章
- 热门文章
- 热评文章
- 中国电信19亿元控股国盾量子 加速“掘金”量子科技
- 俄总统新闻秘书:拉夫罗夫外长访华是为中俄高层接触做准备
- 马棕油期货:地缘政治风险与需求潜力交错,价格何去何从?
- 地缘政治风险恐加剧,黄金技术面继续看涨
- MH迈汇:黄金作为对冲通胀和违约风险的"好钱"
- 周琦遭驱逐,广东队瞬间崩盘
- “特种兵椰汁”商标认定无效 最高检:商标不得损害国家和社会公共利益
- 刚刚, 日本突然宣布!半导体和量子将被纳入出口管制,所有出口均需获得官方许可
- 再添新罪证!侵华日军731部队战后档案公布
- 省委常委会召开会议 认真学习贯彻习近平总书记近期重要讲话精神 研究共同富裕示范区建设和促进就业立法工作
- 紫金矿业、比亚迪盘中活跃涨超1%,A50ETF华宝(159596)涨0.1%,成交额5282万元
- 追回化石约1.4吨!陕西破获两起盗掘“龙骨”案
- 习近平抵达匈牙利布达佩斯国际机场发表书面讲话
- 1“赛事+”提升城市“流量” 陕西商洛拓经济发展新“赛道”
- 2“五一”临近 持基过节的投资者要注意这几点
- 3华发股份:成功入选“人民优选”品牌 五一黄金周热销30亿
- 4到2027年产业规模达到2000亿元 浙江发布历史经典产业高质量发展计划
- 5钟鼓楼老街区的古都新事
- 6IDC:24Q1全球PC出货量恢复增长 达到疫情前水平
- 7非常危险!女子摔成粉碎性骨折!又是因为洞洞鞋,夏天多人中招……
- 8金税四期试点上线,财税体制改革拉开帷幕!或有资金借道信创ETF基金(562030)逢跌进场布局
- 9初步数据:我国一季度经常账户顺差392亿美元
- 10“发现山西之美”TDC旅游发现者大会举办:共话文旅新生态 邀客体验新玩法
- 11国门“夫妻档” 国庆共坚守
- 12北交所一周审核动态:2家企业更新进展 胜业电气二轮问询回复中称家电头部客户对价格敏感度较低
- 13甘肃白银县域经济:从“一枝独秀”到“多点开花”
- 1小方制药两专利受让信披出错,产品挂网价申报出差池
- 2高考在即,如何拿出最好状态?这份“锦囊”请收好
- 3【央视快评】继续弘扬“爱国、革命”的黄埔精神 为同心共圆中国梦广泛凝心聚力
- 4EBC GROUP平台外汇行情播报|科技股疲态和过热情绪引起不安
- 5父母“上瘾”,凌晨3点都不睡!儿女一查账单惊呆了……
- 6我国最大海上公务执法船“海巡09”巡航惠州港
- 7星环科技:9月10日召开业绩说明会,投资者参与
- 8四川双江口水电站库周交通工程“8·18”较大坍塌事故调查报告公布
- 9红旗天工08正式上市 售价23.98万元起
- 10国证2000指数表现亮眼 景顺长城量化策略助力捕获超额收益
- 112025年华北地区联合招聘活动在京举办
- 12小摩:料宁德时代(03750)股价短期或回调 目标价400港元 维持“增持”评级
- 139月首周港股三大指数收涨 机构对后续持乐观态度,9月首周港股三大指数收涨 机构对后续持乐观态度